台股反彈583點!本週狂漲10% 輝達黃仁勳下台影響分析速讀
2026/11/13 16:40:36文/資深記者 李錦奇


美股雖然下跌,韓股也開高走低,但台股今天勇敢上攻,盤中最高曾上漲1397點,雖漲勢稍後逐漸收斂,但終場仍上漲583點,收在4萬3675點,漲幅1.35%,成交量9177億元,稍稍化解昨天下挫逾千點的陰影。
累計台股本週狂漲3973點,漲幅10%。
外資今天難得轉賣為買,買超台股288億元;自營商也是難得買超台股42億元,避險買超25億元;投信買超82億元。
最讓市場震驚的是黃仁勳爆發婚外情,昨天請辭輝達總裁、CEO、董事職務,由財務長Colette Kress接任臨時CEO,兼任公司執行副總裁與CFO;Harvey C. Jones則為新任董事會主席。
中信投顧評論,此事對產業而言,NVIDIA短期並不會立即失去技術優勢,目前需要關注的是黃仁勳離開後,NVIDIA能否維持原有的產品策略、客戶關係、軟硬體生態系整合,以及對AI基礎建設的主導能力。對一家由創辦人長期主導技術與市場策略的公司而言,更換最高管理者對公司未來的發展存在不確定性。
至於對AI ASIC產業的影響,中信投顧認為有利於客戶加速分散GPU供應來源。黃仁勳長期扮演NVIDIA技術領導者、商業策略制定者,以及大型CSP客戶關係維繫者等多重角色,他的離開可能讓客戶重新評估對NVIDIA的依賴程度。
(1) CSP加速發展自研ASIC的誘因提高:原本北美大型CSP發展ASIC的主要目的包括降低成本、降低供應商集中風險、掌握產品自主權、建立多元算力架構。黃仁勳離任可能進一步提高客戶對NVIDIA長期策略穩定性的疑慮,使原本已經存在的ASIC投資計畫更具戰略價值。
CSP發展ASIC的趨勢早已存在,並非因為黃仁勳離職才開始,這次事件比較可能是加速既有的分散策略。
(2)對主要ASIC業者的影響:Broadcom(AVGO)潛在受惠程度較高,Marvell(MRVL)、聯發科(2454)、創意(3443)、世芯-KY(3661)為潛在受惠廠商。
另外,對AMD的影響部分,中信投顧認為GPU市場可能迎來更大的競爭機會,原NVIDIA客戶可能提高AMD GPU採購比重。黃仁勳長期親自參與大型 CSP、AI新創企業及政府機構的合作關係。他的離開可能讓部分客戶重新評估未來的供應商配置,若 NVIDIA新任CEO尚未建立與主要客戶相同程度的信任關係,AMD就有機會爭取更多AI GPU訂單。
NVIDIA的競爭優勢不只有GPU晶片,還包含CUDA、Networking、NVLink、整機櫃設計及軟體生態系,如果未來管理層調整導致產品路線、客戶合作或系統整合決策出現延遲,AMD就有機會縮小競爭差距。
至於對NVIDIA估值的影響?中信投顧認為有以下4項:
(1)管理層接班風險:目前CFO Colette Kress暫代 CEO,董事會仍在尋找正式接班人,市場將會重新評估新任CEO是否具備相同的技術及產業判斷能力,以及是否能維持與CSP的合作關係,如果新任CEO只是維持既有策略,NVIDIA的營運能力並不會受到明顯衝擊。
(2) AI產業競爭加劇:客戶可能採用GPU與ASIC混合架構,降低對NVIDIA GPU的依賴。
(3)AI資本支出風險:如果CSP因為NVIDIA管理層更替、AI投資報酬率或自研ASIC策略而調整未來GPU採購計畫,EPS可能下修。
(4)11/17財報是重要的估值觀察點:可觀察新任CEO接班安排、Vera Rubin出貨及訂單展望、CSP資本支出及訂單、毛利率及產品組合。
整體來說,中信投顧認為,市場目前已經出現初步反應,市場將NVIDIA領導權不確定性,視為競爭對手取得更多市占的機會。黃仁勳辭任消息公布後,NVIDIA(NVDA)股價開盤一度下跌14.3%,後續跌幅收窄,收盤股價下跌4.3%。AMD股價上漲5.9%;Broadcom(AVGO)股價上漲5.5%。
富蘭克林華美投信(00961)FT臺灣永續高息ETF經理人江明鴻指出,股市短線難免受到外資籌碼、利率政策與國際事件干擾,但真正決定企業長期價值的,仍是訂單能否轉化為營收、營收能否進一步創造獲利。從最新公布的經濟數據與企業財報觀察,台灣科技產業需求並未因股價震盪而明顯降溫,中長期仍可審慎樂觀看待。
其中,AI伺服器供應鏈表現尤其突出。華碩10月營收1076.2億元,年增62.3%,創歷史新高;廣達與緯創同月營收年增率更分別達約104%及117.6%,雙雙繳出翻倍成長成績單。隨著全球雲端服務商持續擴建AI基礎設施,相關訂單逐步轉化為實際出貨,顯示AI投資熱潮正從資本支出承諾,進一步反映在台灣供應鏈營收。
金融族群也展現獲利韌性。上海商銀前10月累計稅後純益約164.15億元,年增約22%,每股盈餘3.35元,前10月獲利已超越去年全年。相較科技股受惠AI設備需求,金融股則可從核心業務與獲利累積提供不同收益來源,成為市場震盪期間值得關注的配置方向。
江明鴻表示,對於希望兼顧資本成長與現金流的投資人而言,高股息ETF不能只比較配息率,更應檢視成分股的獲利能力、產業分布與股利延續性。尤其當市場波動加劇,企業是否具備穩定創造現金流與持續成長的能力,將影響長期投資成果。
以00961為例,截至11月10日,華碩、廣達及緯創三檔科技股合計權重達22.35%;玉山金、上海商銀及兆豐金三檔金融股合計占20.19%,六檔持股總權重達42.54%。透過科技成長與金融獲利兩大主軸,參與AI產業擴張及金融業經營成果,並降低投資組合對單一產業的依賴。
展望後市,江明鴻認為,台股短線仍須留意外資動向、國際利率政策及AI供應鏈拉貨節奏,但只要企業營收與獲利持續成長,中長期投資機會仍值得關注。對領息族而言,與其追逐短期高配息,不如回歸企業基本面,透過具備獲利品質與產業分散特性的投資組合,掌握市場震盪後的長線契機。
檢視台股主、被動ETF表現,今天有5檔漲幅逾3%,包括00994A主動第一金台股優上漲3.92%、00947台新臺灣IC設計上漲3.44%、00982A主動群益台灣強棒上漲3.18%、00403A主動統一升級50上漲3.09%、主動台新優勢成長(00987A)上漲3.04%等,表現相對強勢。
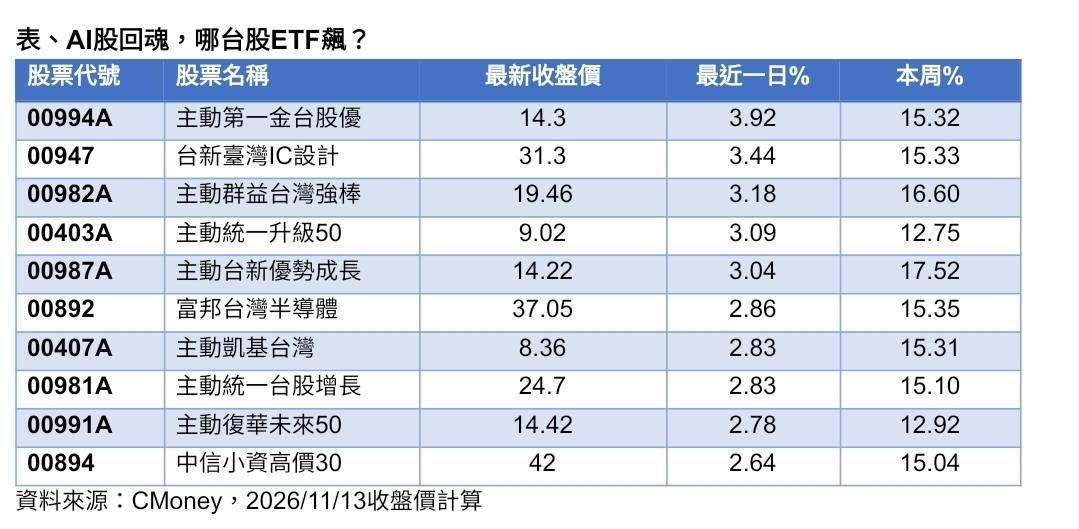
主動第一金台股優經理人張正中指出,近期 AI 股震盪反映市場對高估值修正與美國政策不確定性擔憂,並非基本面反轉,科技巨頭持續進行AI競賽下,AI產業仍是需求大於供給,台灣AI供應鏈今、明年仍具雙位數成長潛力,短線拉回皆是布局良機。
野村投信表示,AI產業進入信心壓力測試,短線面臨領導權交接與估值衝擊,但是否演變為景氣反轉,仍取決於資本支出與訂單變化。信心衝擊不等於需求崩潰,尤其台灣具備供應鏈核心地位,難以被輕易取代,看好AI長期趨勢的投資人,可透過定期定額分散進場時點。
野村投信指出,黃仁勳對技術創新與規格升級影響深遠,離任帶來的風險溢價上升,可能沿半導體、先進封裝,傳導至AI伺服器、散熱與電源族群,牽動台股權值股及投資情緒。不過,台灣完整供應鏈在先進製程、量產與系統整合上的優勢,難因單一企業人事異動而被取代。短期可觀察晶圓代工龍頭、先進封裝與AI伺服器族群是否同步波動,並對照訂單與出貨,辨別股價反應與基本面的差異。
從美股反應來看,部分競爭晶片股走強,顯示市場重新評估競爭格局;美債殖利率攀升與油價上漲引發的通膨疑慮,也加重科技股估值壓力。黃仁勳過往曾遊說美國政府放寬對中國晶片出口限制,後續美中科技政策值得關注。若科技限制擴大,促使業者分散零組件採購,具備替代技術與海外產能的台廠有望爭取轉單。
展望未來,野村投信表示,後續應追蹤新執行長人選、CUDA生態系、產品路線圖及客戶信心。輝達將於美國時間11月17日公布第三季財報,資料中心營收、毛利率、產品供應、訂單與管理層指引,均為觀察重點。若AI硬體升級或資料中心建置節奏放緩,短期可能遞延供應鏈營收,但也可能讓大型雲端服務供應商(CSP)有時間消化既有投資,減輕現金流壓力,判斷AI景氣仍須觀察CSP資本支出計畫與輝達訂單有無下修,不宜將短期股價修正直接視為需求衰退。投資人可依風險承受度,以定期定額維持布局紀律,並持續檢視基本面與配置比重。
台股半導體族群近期上演強勁反彈行情,市場資金不再僅集中單一龍頭,而是向晶圓代工、IC設計與封測等中上游供應鏈擴散。在此波族群輪動中,訴求「適度含積、均衡佈局」的兆豐00913(兆豐台灣晶圓製造)展現出優異成績,截至10月底今年來累積報酬率為99.4%,表現名列前茅。
回顧該ETF自2022年8月1日成立至今,歷經逾四年的產業景氣循環,成立以來至十月底累計漲幅更達296.17%,今天最新市價推進至42.23元。
展望後市,基於以下三大因素,兆豐投信對2027年第一季的市場行情維持正向看待:
1. 評價面具支撐:統計至上週,美股及台股2027年預估本益比均落在近10年平均水準以下,整體市場評價面並未偏高。
2. 總統任期循環效應:歷史經驗顯示,在美國總統任期內,美股漲幅表現最佳的時期多落在任期第三年,其次則為第四年。
3. 通膨與利率轉折預期:雖然2026年第四季預估通膨仍維持高檔震盪,使利率處於相對高點,但預估自2027年3月起,受惠於2026年高基期效應,CPI可望大幅下滑,進而引導利率在2027年第二季開始回落,有利於科技股評價修復。
法人檢視台股ETF定期定額交易戶數,有5檔近半年戶數成長幅度達雙位數,包括凱基台灣TOP50(009816)、群益台灣精選高息(00919)、國泰台灣科技龍頭(00881)、元大台灣50(0050),以及元大高股息(0056),其中凱基台灣TOP50(009816)人氣全壘打,不只最近六個月定期定額交易戶數月月成長,半年來更成長了77.69%,成為定期定額人氣榜上的當紅炸子雞。
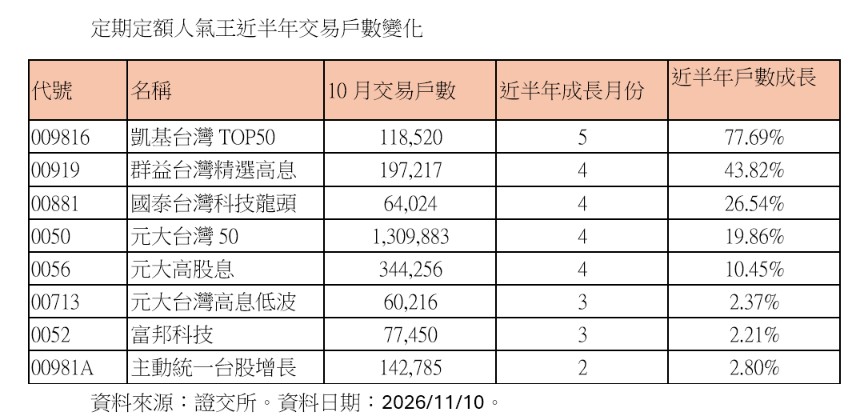
凱基台灣TOP50(009816)ETF研究團隊表示,2027年資料中心訂單已定案,台廠訂單能見度高,台廠AI基礎建設與晶片供應鏈布局既深且廣,可望持續受惠AI需求暢旺,近期的CSP大廠現金流疑慮與單一公司治理等AI市場雜音,不致改變AI算力需求持續擴張的方向,較可能促使AI晶片市場加速走向多元化,預期資金加速輪動下,建議投資人透過市值型ETF分散單壓風險,一舉網羅台股50強企業成長契機,並以定期定額分散進場時間風險,拉長投資期間,用時間複利累積財富。
國泰費城半導體(00830)基金經理人李翰林表示,近期科技股波動反映市場對企業經營及AI投資效益的檢視更加嚴格,但個別企業事件不代表整體半導體需求反轉;隨著AI投資規模持續擴大,市場更關注企業獲利、現金流及資本支出回收速度,投資人應從實際營運成果評估產業長期趨勢。
李翰林指出,最新財報仍顯示AI基礎建設需求持續成長。半導體設備大廠應用材料(Applied Materials)今日公布季度營收104.1億美元、年增53%,非GAAP每股盈餘4.16美元、年增92%,雙雙優於預期;AI雲端運算服務商CoreWeave本週公布季度營收36.61億美元、年增168%,顯示AI算力投資仍在擴張。